加入支持让我们有继续维护的动力!会员畅享查看所有预告
立即购买
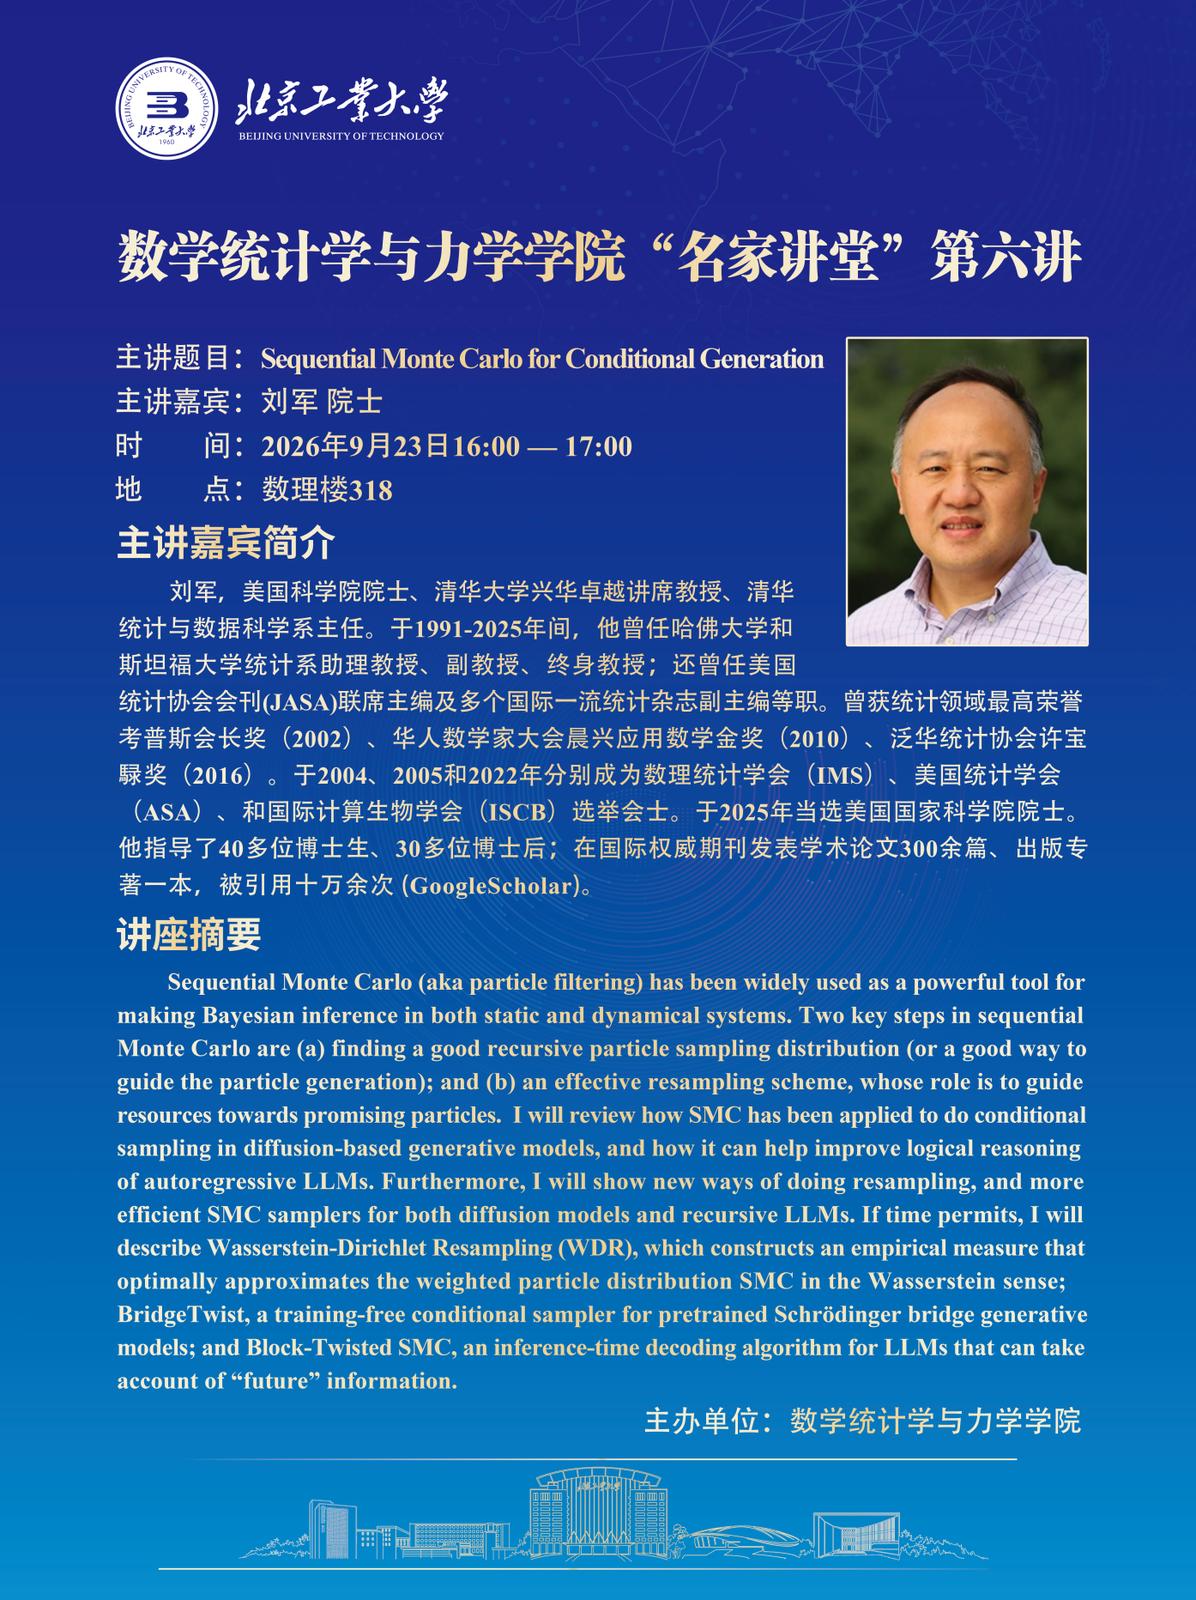
Sequential Monte Carlo for Conditional Generation
本次讲座将介绍序列蒙特卡洛(SMC)在扩散生成模型和自回归大语言模型中的条件采样应用,探讨改进的重采样方法与高效SMC采样器。
报告介绍
Sequential Monte Carlo(又称粒子滤波)是进行静态与动态系统贝叶斯推断的强大工具,其两个关键步骤为:(a) 构造良好的递归粒子采样分布以引导粒子生成;(b) 设计有效的重采样策略,将计算资源导向更有前景的粒子。
本讲座将回顾SMC在基于扩散的生成模型中实现条件采样的应用,以及其在提升自回归大语言模型逻辑推理能力方面的潜力。报告还将展示新的重采样方法,以及针对扩散模型和递归LLMs更高效的SMC采样器,包括Wasserstein-Dirichlet Resampling(WDR)、BridgeTwist和Block-Twisted SMC等最新进展。
报告人介绍
刘军,美国科学院院士、清华大学兴华卓越讲席教授、清华统计与数据科学系主任。 他曾任哈佛大学和斯坦福大学统计系助理教授、副教授、终身教授;曾任美国统计协会会刊(JASA)联席主编及多个国际一流统计杂志副主编。曾获考普斯会长奖
(2002)、晨兴应用数学金奖
(2010)、泛华统计协会许宝騄奖
(2016)。于2004、2005和2022年分别当选数理统计学会(IMS)、美国统计学会(ASA)、国际计算生物学会(ISCB)会士,并于2025年当选美国国家科学院院士。 他指导了40多位博士生、30多位博士后,在国际权威期刊发表论文300余篇,出版专著一本,Google Scholar引用超十万余次。
报告图片 共 1 张